Мировая экономика может вступить в новый сырьевой суперцикл, связанный с развитием искусственного интеллекта, цифровизацией, аккумуляторными технологиями и электрификацией. Однако для России рост спроса на полезные ископаемые не обязательно означает новые долгосрочные преимущества. Гораздо перспективнее использовать собственные запасы лития, никеля, кобальта и редкоземельных металлов для развития отечественных технологий и производства готовой продукции.
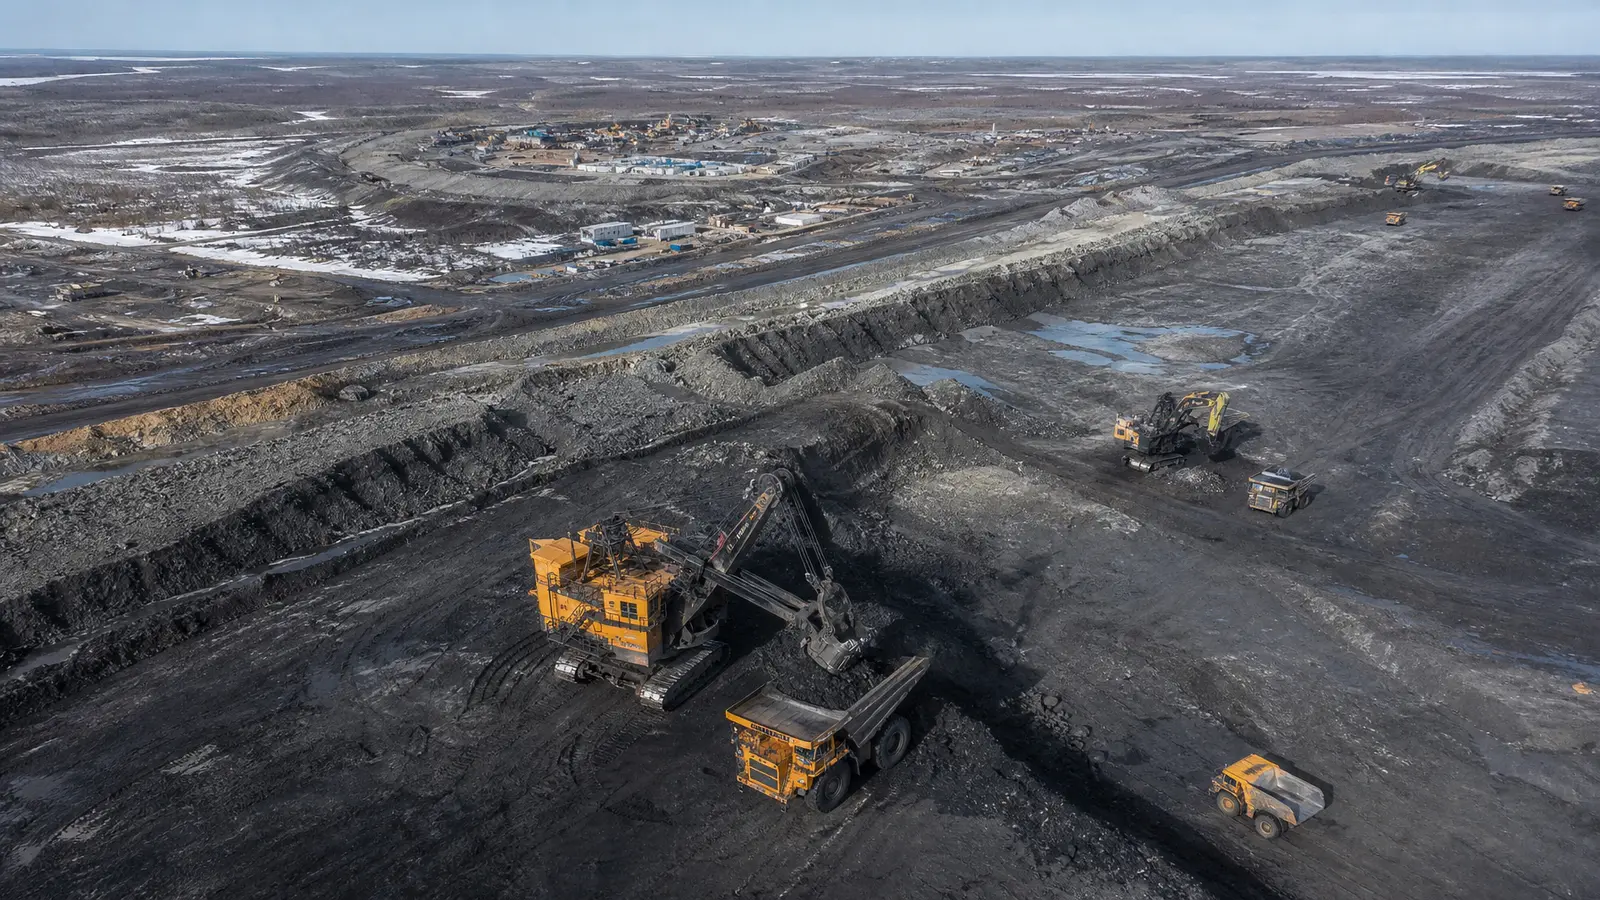
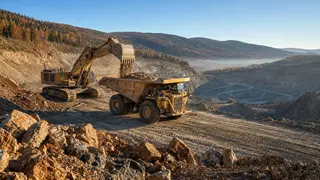
Одним из главных факторов возможного сырьевого бума становится изменение структуры мирового спроса. Дата-центры, расширение электрических сетей, развитие электромобилей и производство аккумуляторов требуют всё больше металлов. Особенно заметна ситуация с медью: содержание металла в разрабатываемых рудах снижается, а запуск новых добывающих проектов требует значительных вложений и времени. В результате даже рост цен не всегда позволяет быстро увеличить предложение.
Дополнительное давление на рынок создают перебои с добычей. В 2025 году производство меди сократилось на трёх крупных рудниках в Демократической Республике Конго, Чили и Индонезии. На фоне этих проблем и американских пошлин на медную продукцию цены на металл с середины ноября 2025-го до середины ноября 2026 года выросли примерно на 20%, достигнув 13,2–13,5 тыс. долларов за тонну.
При этом нынешняя ситуация пока не гарантирует повторения сырьевого бума начала 2000-х годов. Тогда стремительная индустриализация Китая, Индии и других азиатских стран резко увеличила потребление металлов, продовольствия и энергоносителей. Россия, Австралия, Бразилия, Индонезия и Чили получили возможность значительно заработать на экспорте ресурсов. Сейчас потенциальным двигателем спроса называют Индию, однако её экономика существенно отличается от китайской: более половины ВВП приходится на сферу услуг, а промышленность занимает менее трети. Поэтому одного индийского рынка может оказаться недостаточно для запуска масштабного суперцикла.
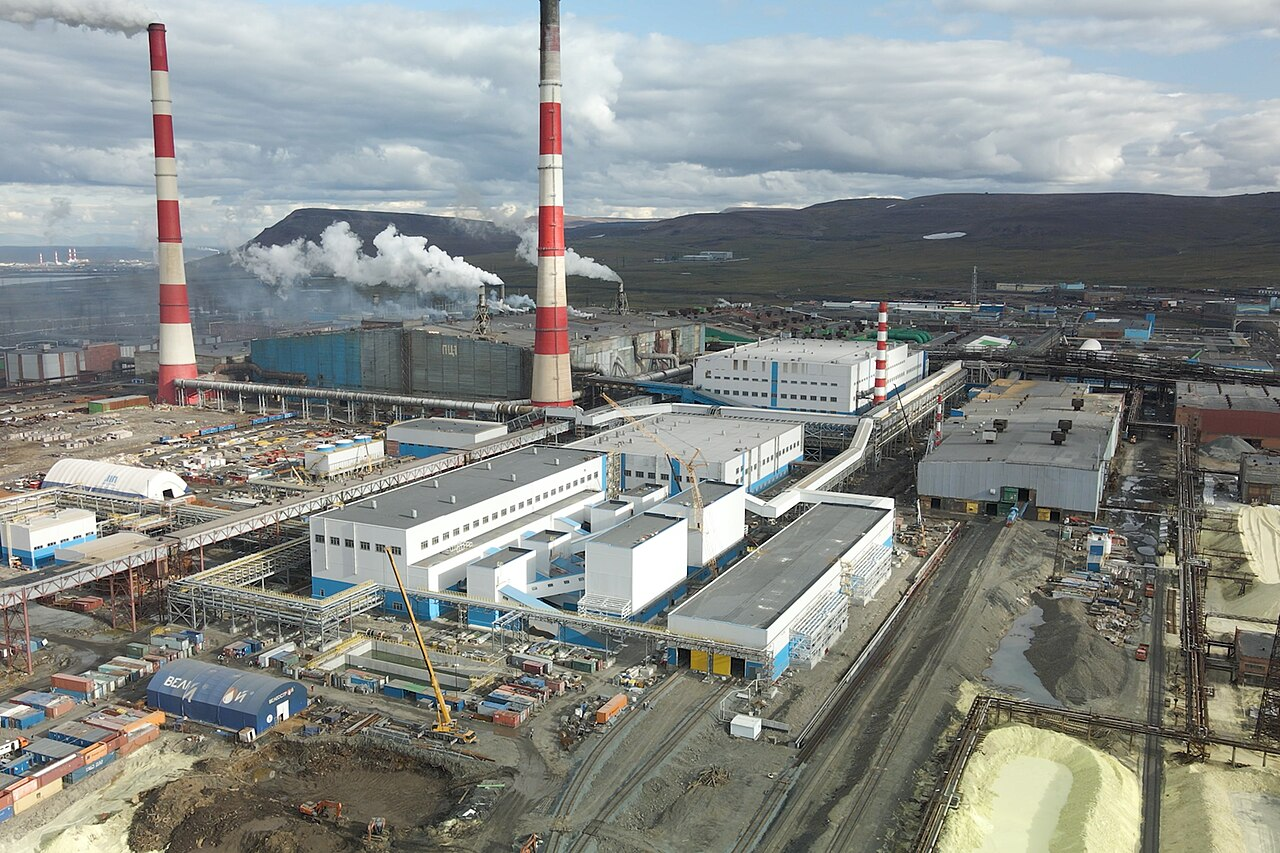
Доктор экономических наук Игорь Николаев обращает внимание и на геополитическую неопределённость. По его оценке, влияние традиционных сырьевых циклов сейчас сложнее прогнозировать из-за политических факторов, а возвращение интереса к возобновляемой энергетике способно изменить структуру спроса. При этом европейский рынок электромобилей оказался менее масштабным, чем ожидалось, что уже создало проблемы для автомобильной промышленности Германии. Инвестиции в добычу металлов для энергетического перехода поэтому несут дополнительные риски: заранее неизвестно, насколько быстро новые производства смогут окупиться.
Доцент кафедры международного экономического регулирования ВАВТ Андрей Кушниренко считает, что России не следует превращать возможный сырьевой суперцикл в очередную гонку за экспортными объёмами. По его словам, страна уже располагает необходимой ресурсной базой: в ходе реализации задачи по обеспечению отечественной промышленности сырьём были найдены месторождения лития, кобальта и редкоземельных материалов. Однако расширять их добычу исключительно ради поставок в третьи страны экономист считает бессмысленным — в том числе из-за санкционных рисков и возможного усиления конкуренции между производителями.
Разумнее делать ставку на развитие собственных технологий, чтобы выпускать больше готовой новой продукции и услуг, которые в свою очередь будет удобнее и выгоднее экспортировать.
Именно здесь проходит принципиальная граница между двумя моделями развития. Россия может воспользоваться ростом мирового спроса и увеличить экспорт полезных ископаемых, но такая стратегия оставляет страну зависимой от колебаний цен, внешних ограничений и решений покупателей. Производство аккумуляторов, электронных компонентов, оборудования и других готовых изделий позволяет претендовать на большую добавленную стоимость. Поэтому потенциальный сырьевой суперцикл для России должен стать прежде всего возможностью развить собственную технологическую промышленность, а не поводом снова закрепляться в роли поставщика ресурсов.
Читайте ещё материалы по теме:
Не пропускайте наши новостиДобавьте сайт в предпочитаемые источники, чтобы видеть нас чащеДобавить в Google